 DISQUES DE POIDS
 Plaques olympiques en fonte
 Plaques de poids olympiques en caoutchouc
 Plaques de poids en PVC
 HALTÈRES
 Haltères hexagonaux en caoutchouc
 Haltères réglables en fonte
 Haltères à tête ronde
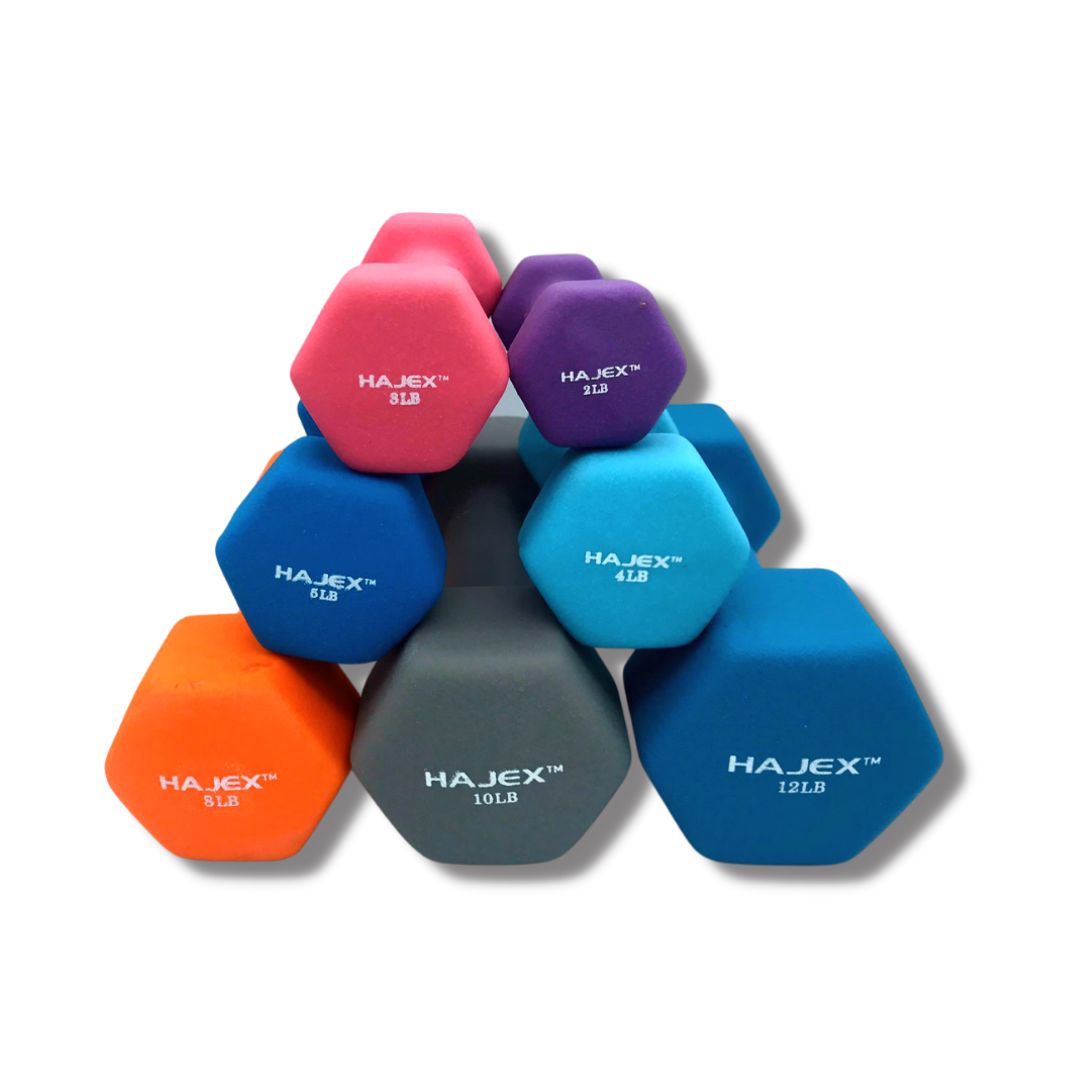 Haltères en néoprène
 BANCS
 CARDIO
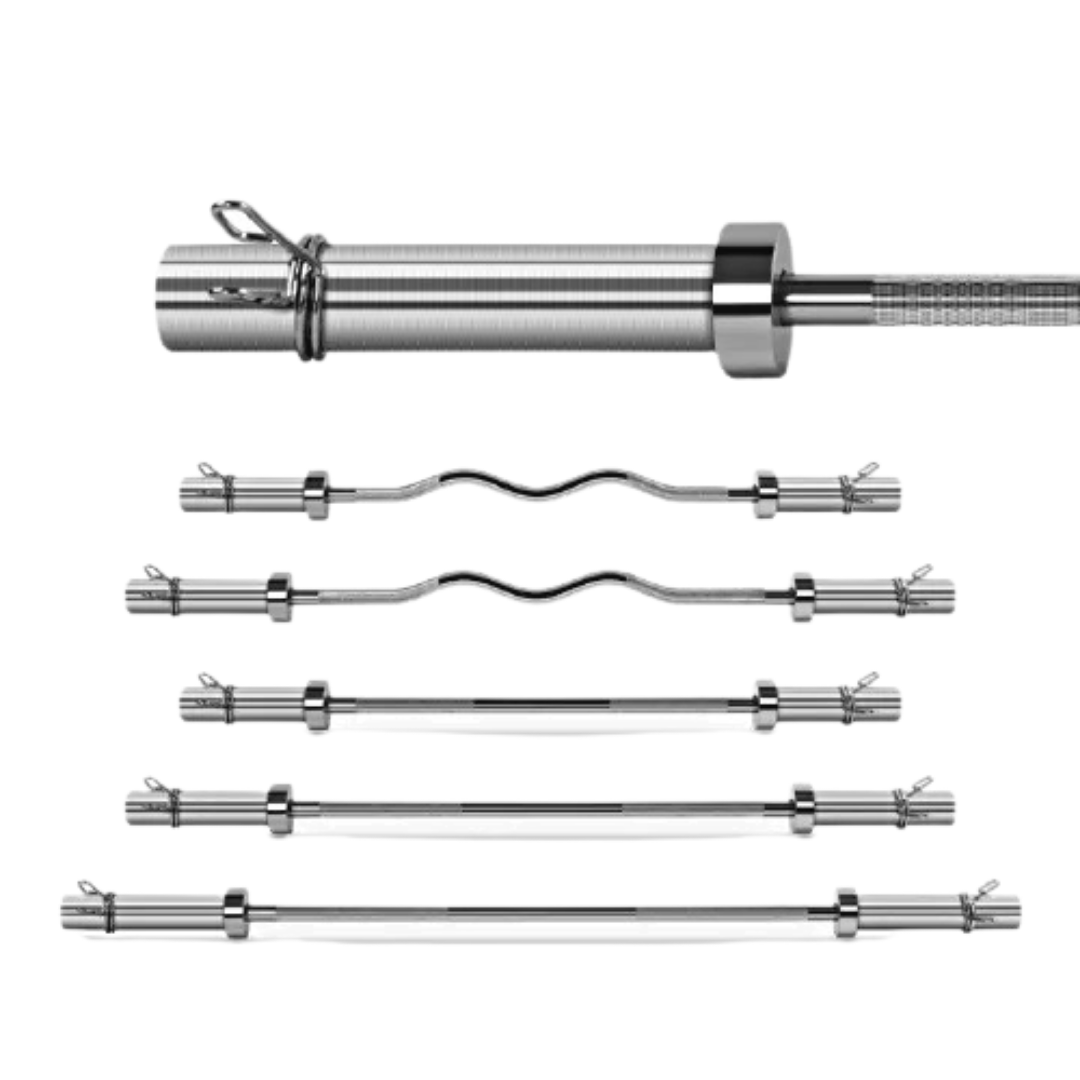 BARRES D'HALTÈRES
 Offres sur les équipements de gym à domicile
 Plaques de pare-chocs olympiques
 Disques Tri-Grip
 Ensemble de disques de poids
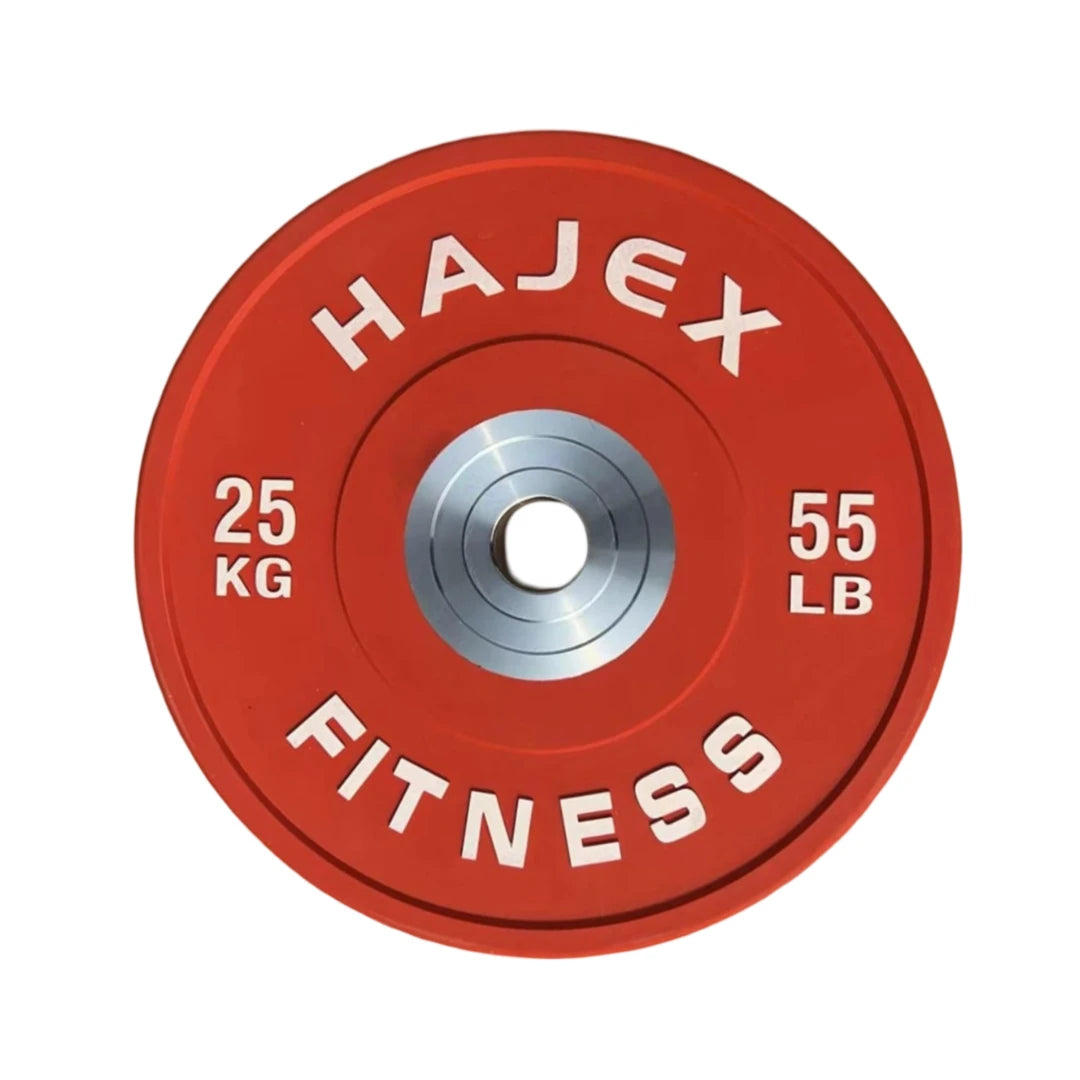 Plaques de pare-chocs Olympic Steel Hub
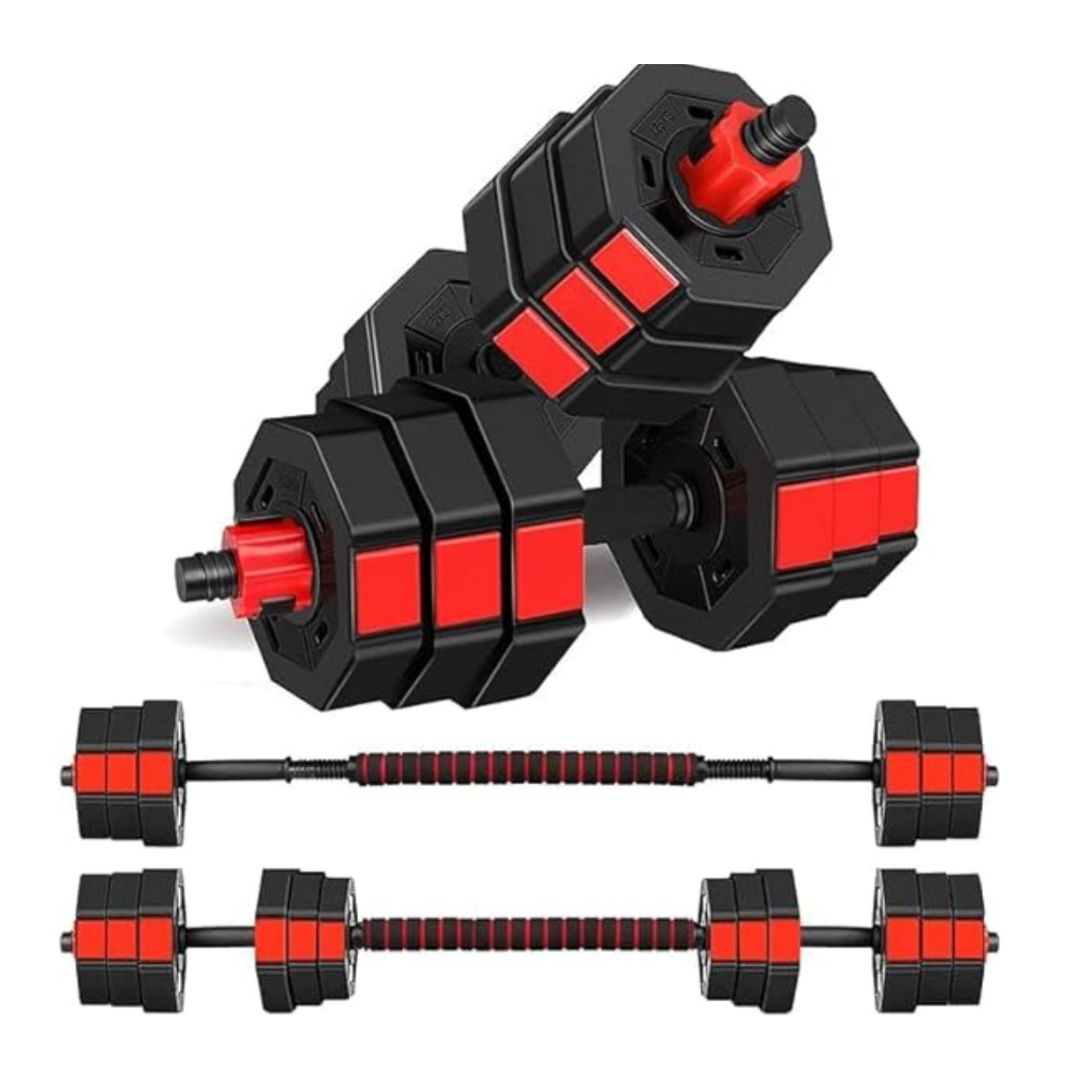 Haltères en PVC
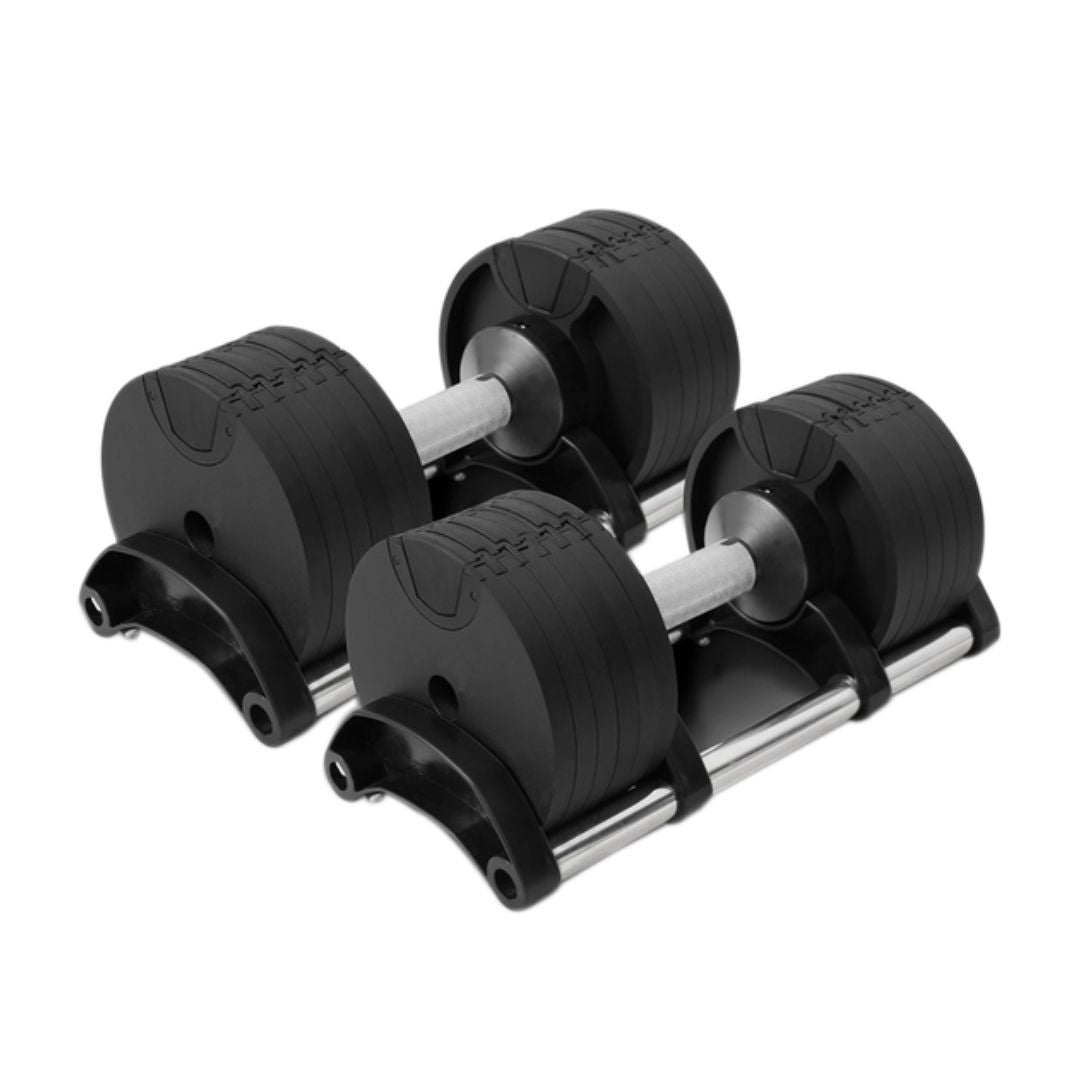 Haltères ajustables NUO Style
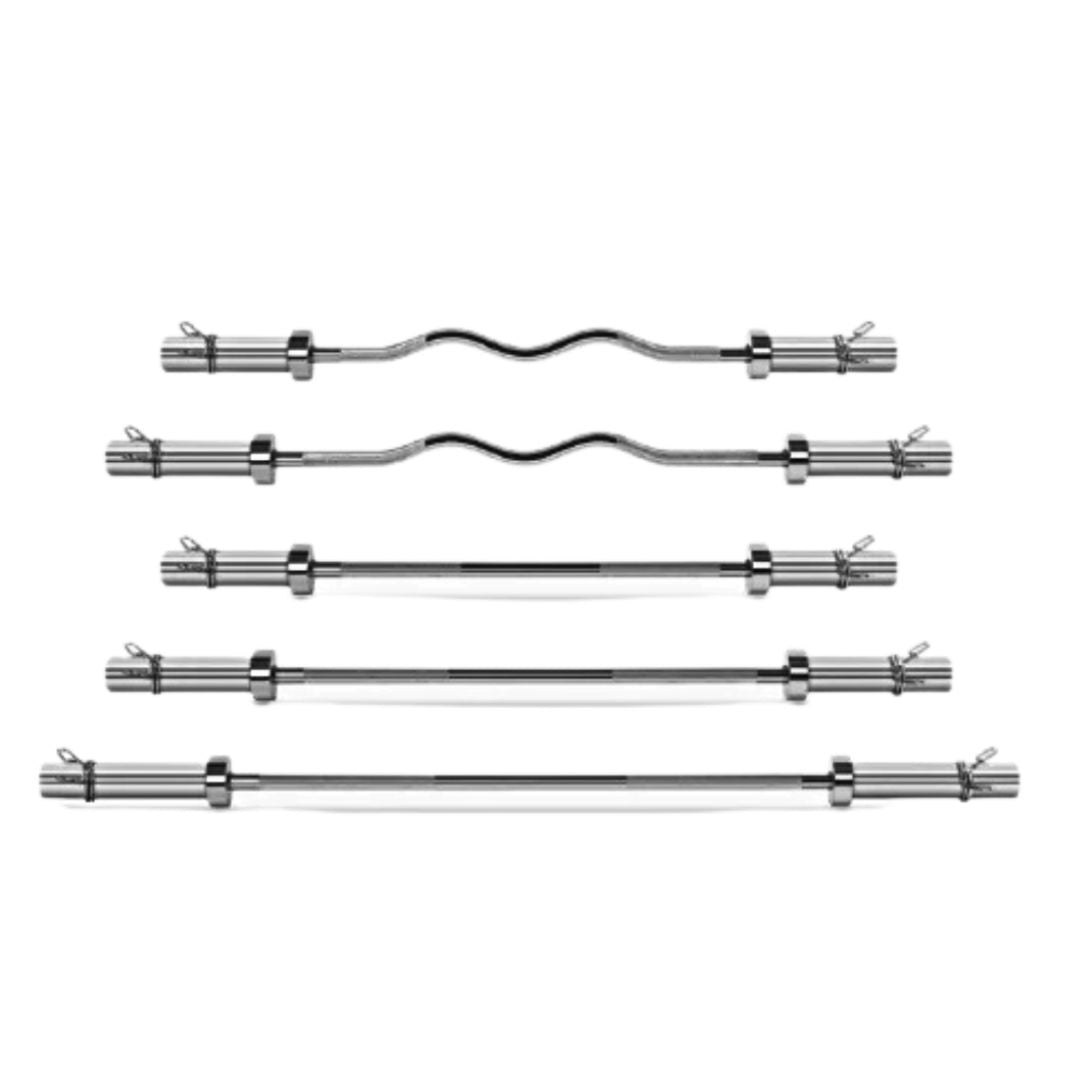 Barres olympiques 2"
 Haltères standards 2,54 cm
 Barres à poids fixes
 Bancs avec poulie et rack
 CARDIO
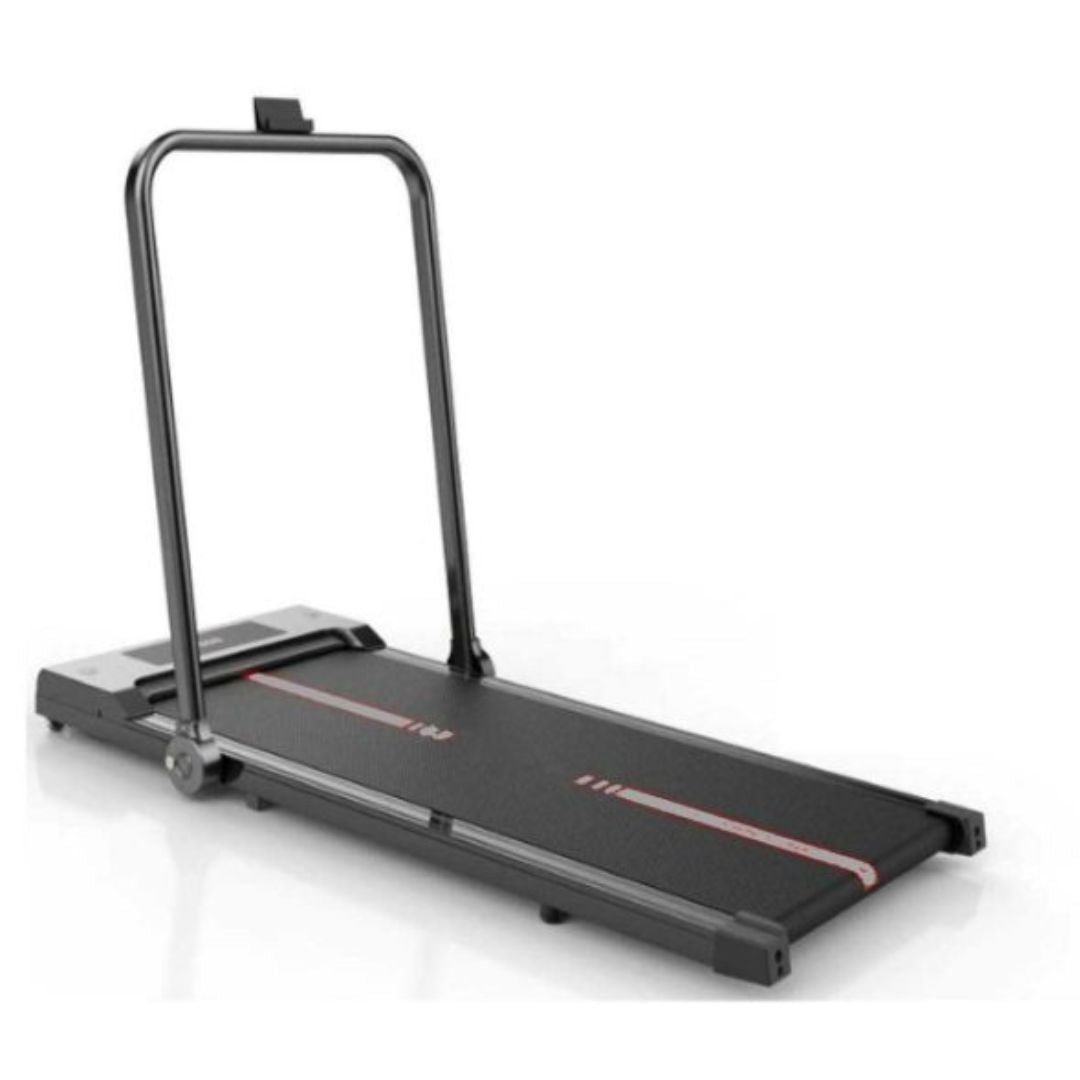 Tapis de marche pliables
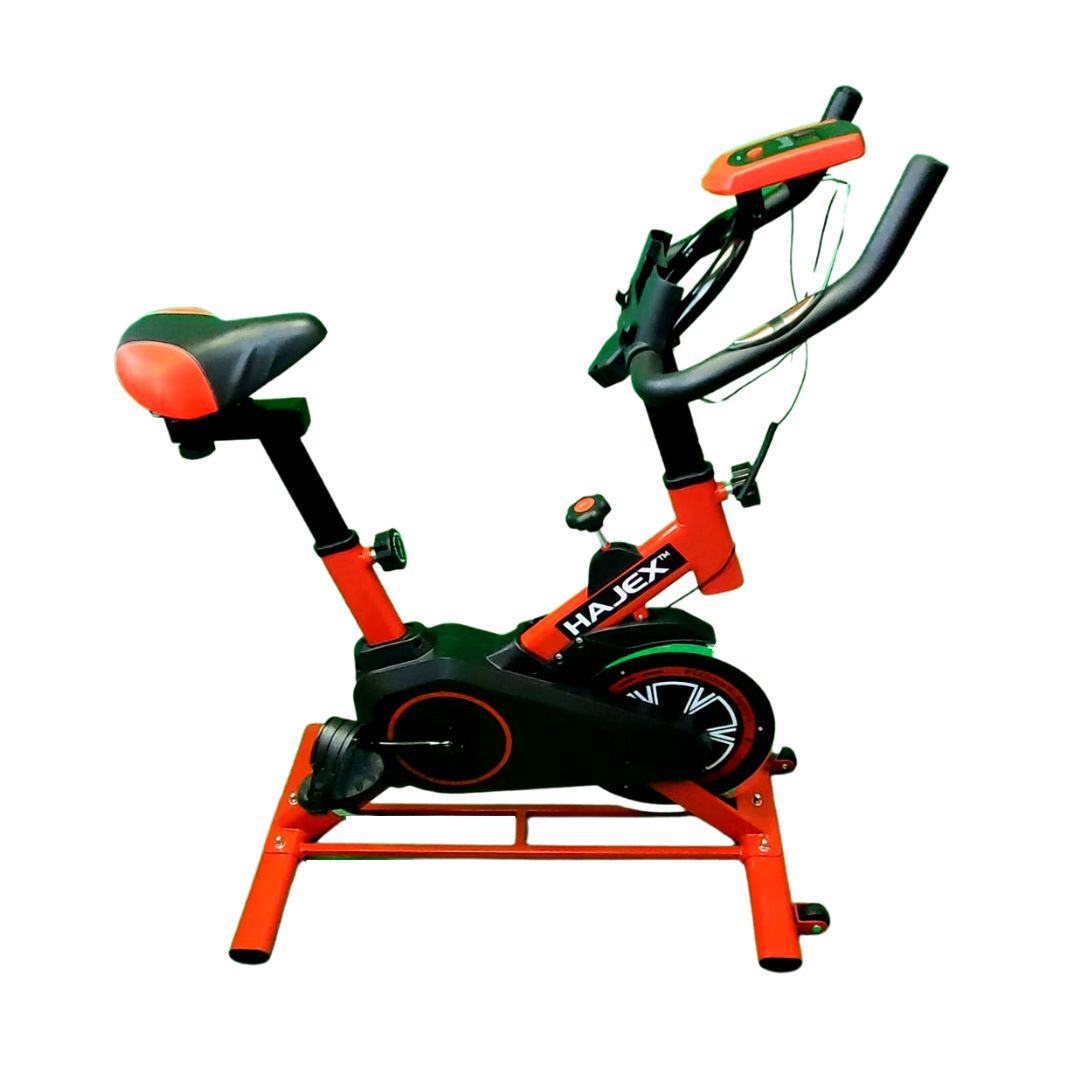 Vélos d'exercice
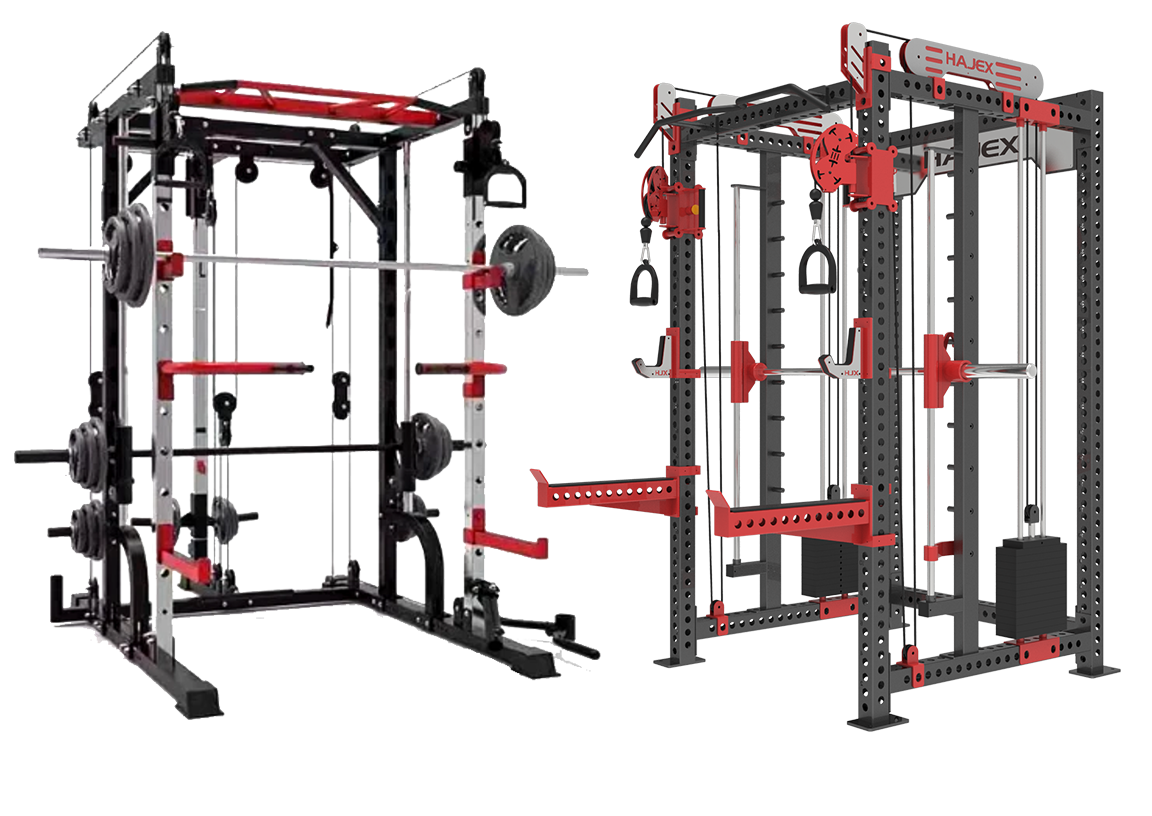 RACKS, CAGES ET APPAREILS SMITH
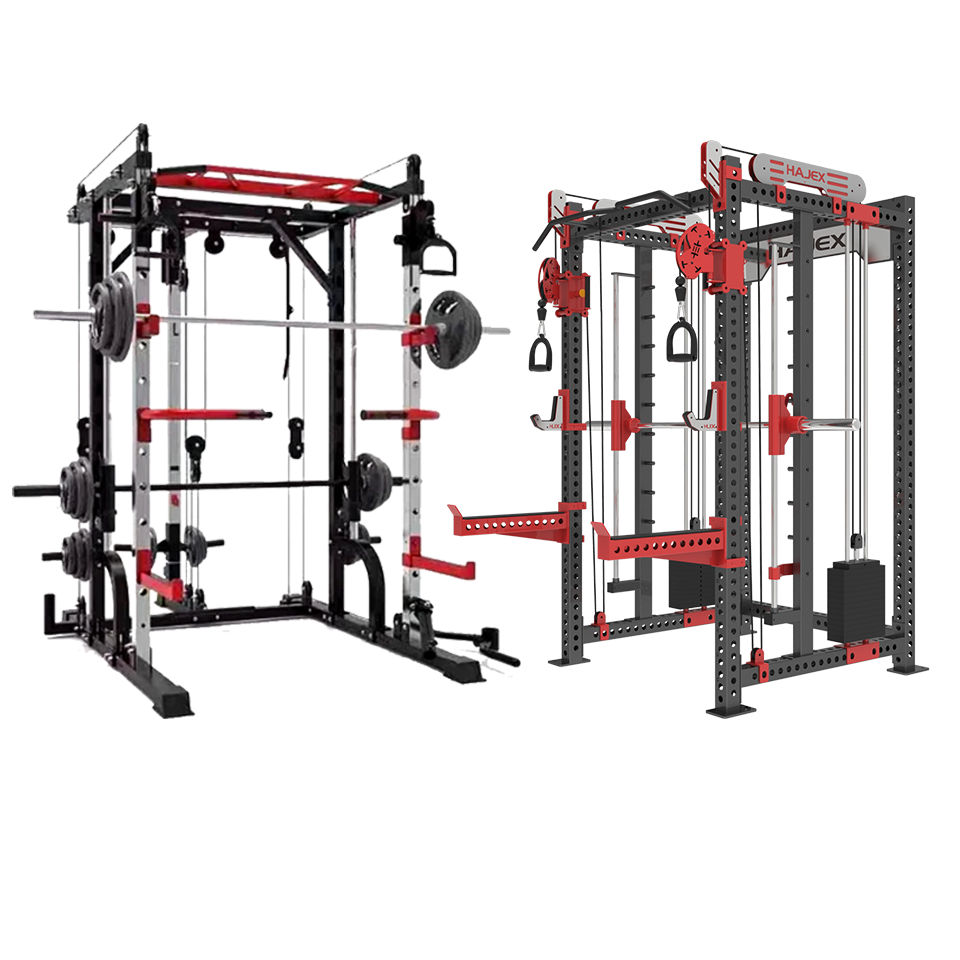 Machines Smith
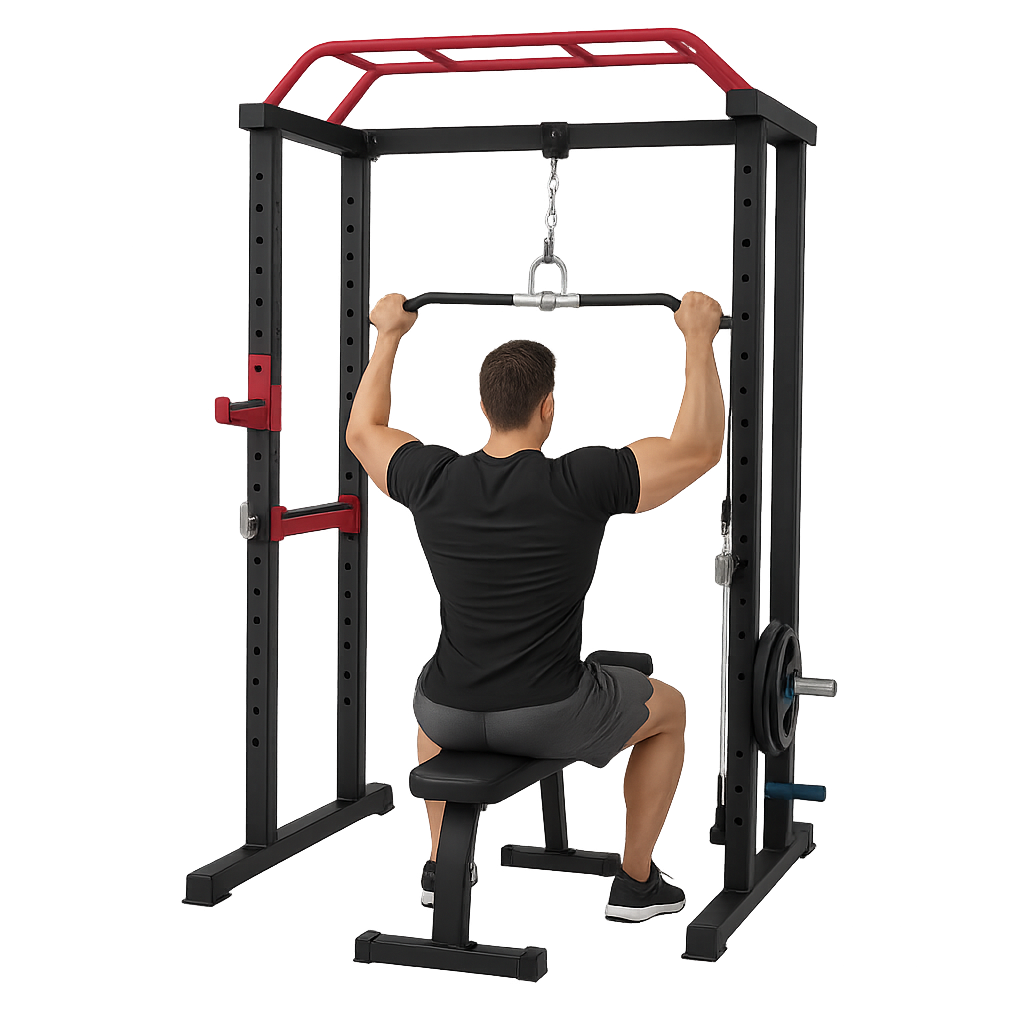 Supports d'alimentation
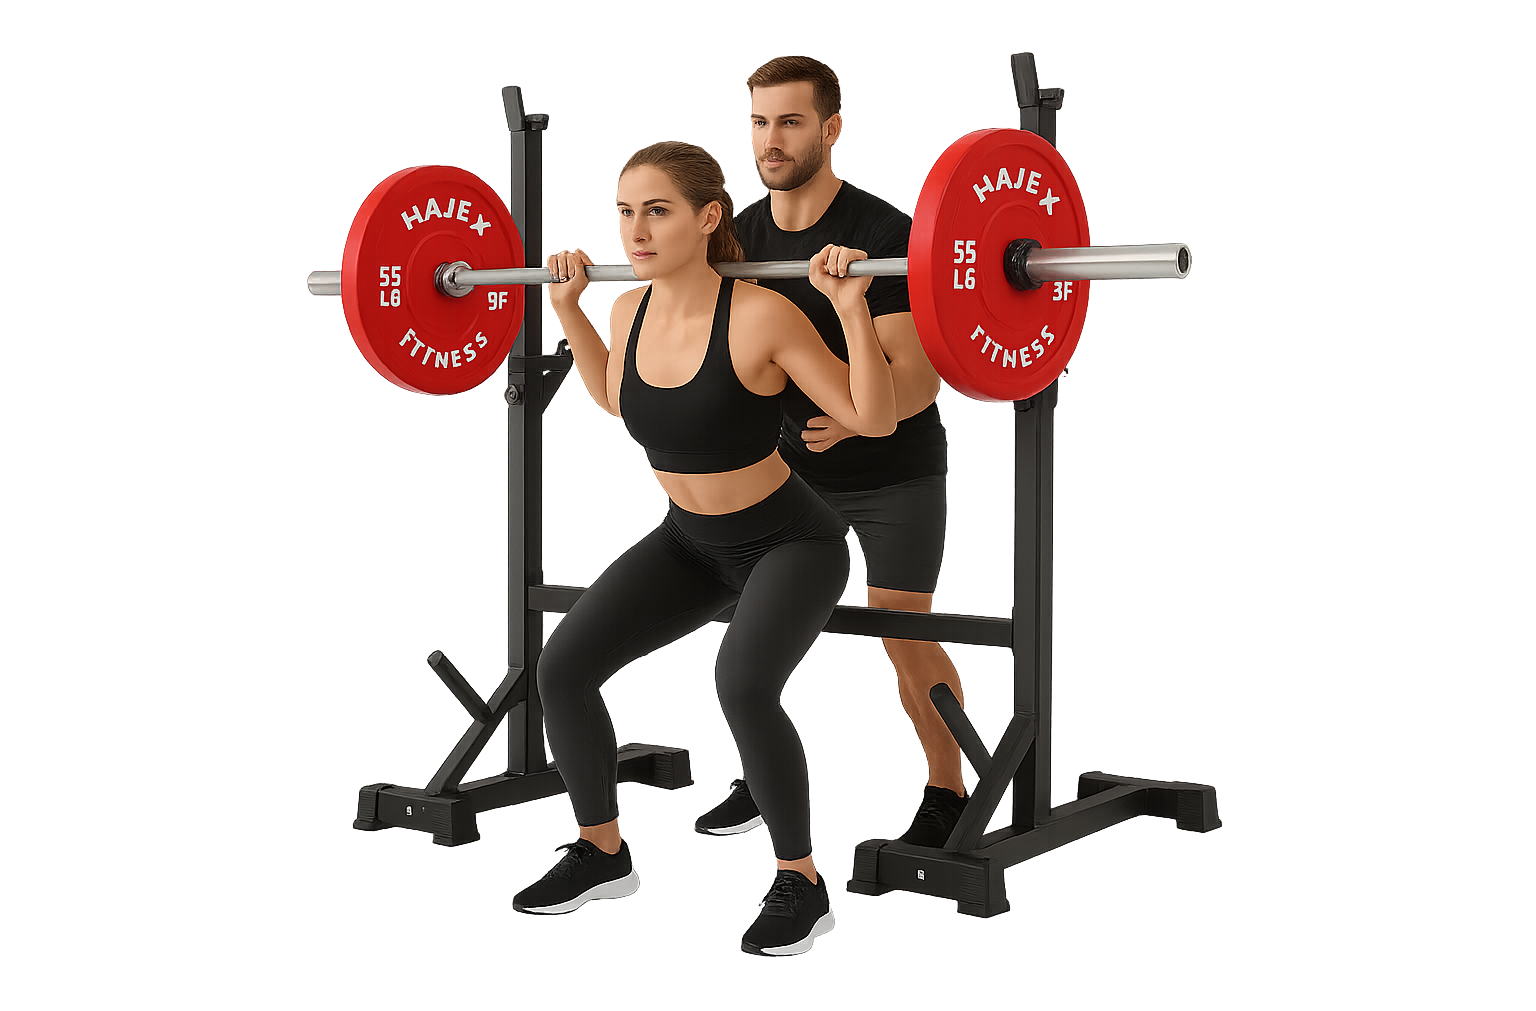 Supports à squats
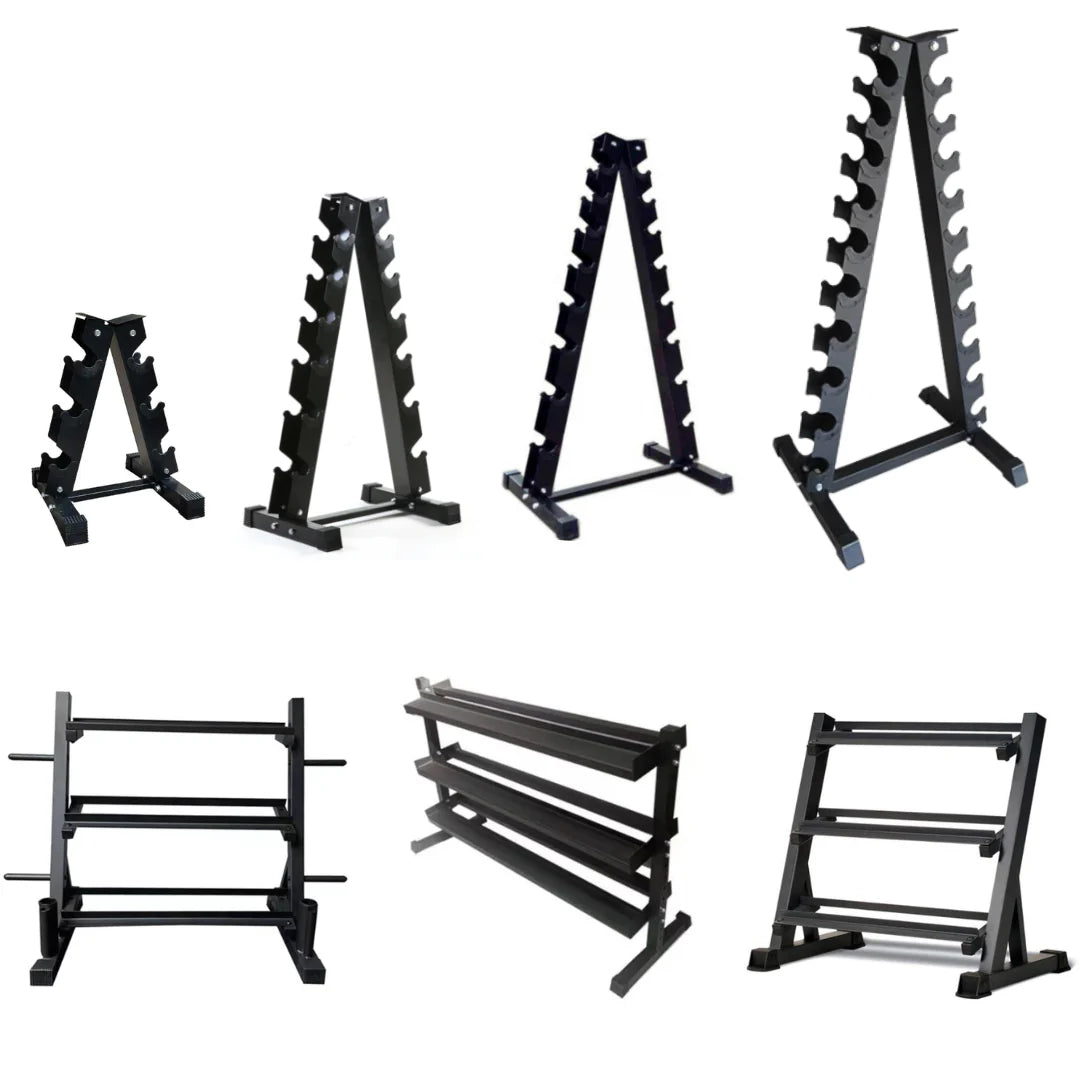 RAYONNAGES DE STOCKAGE
 Râteliers pour haltères et kettlebells
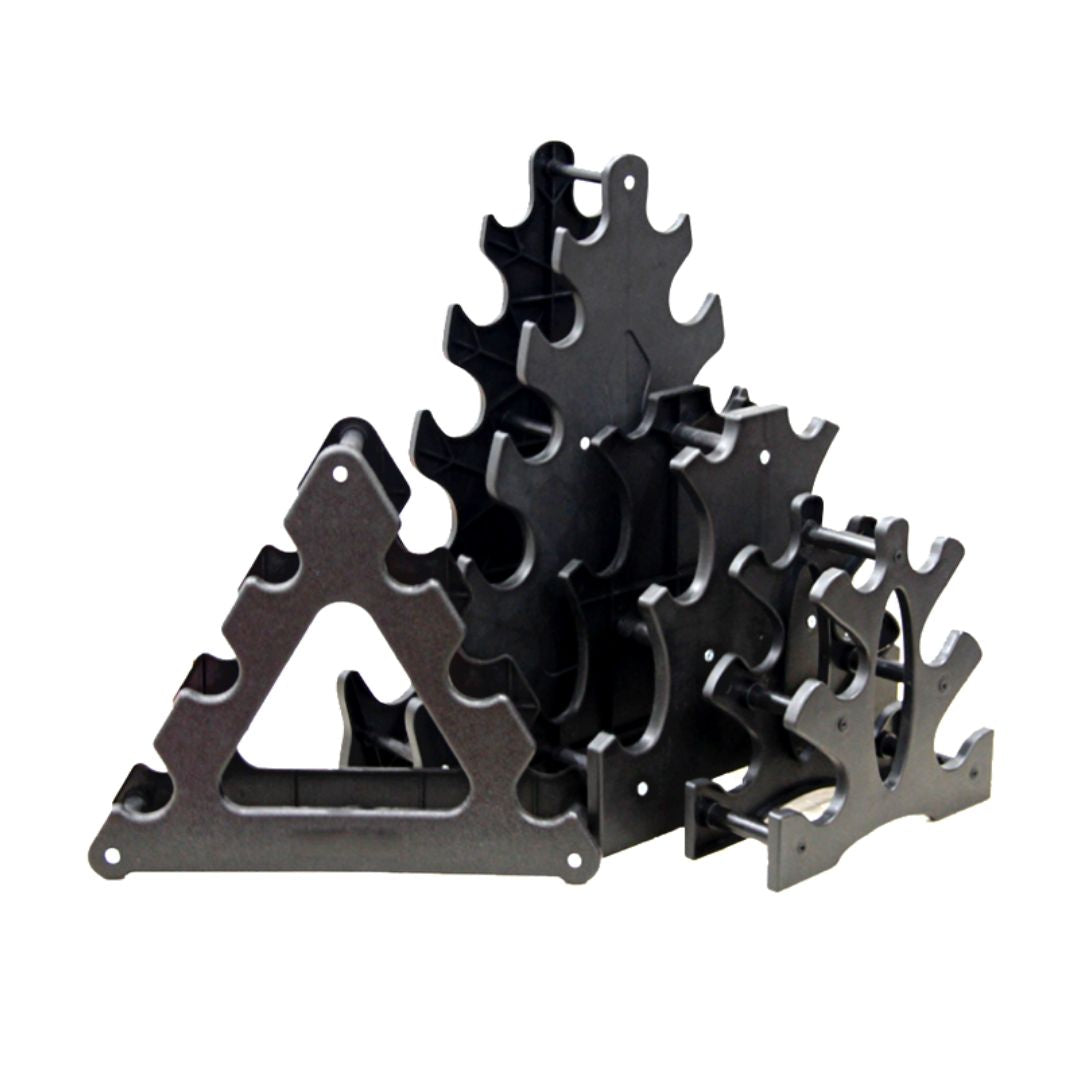 Mini-râteliers pour haltères
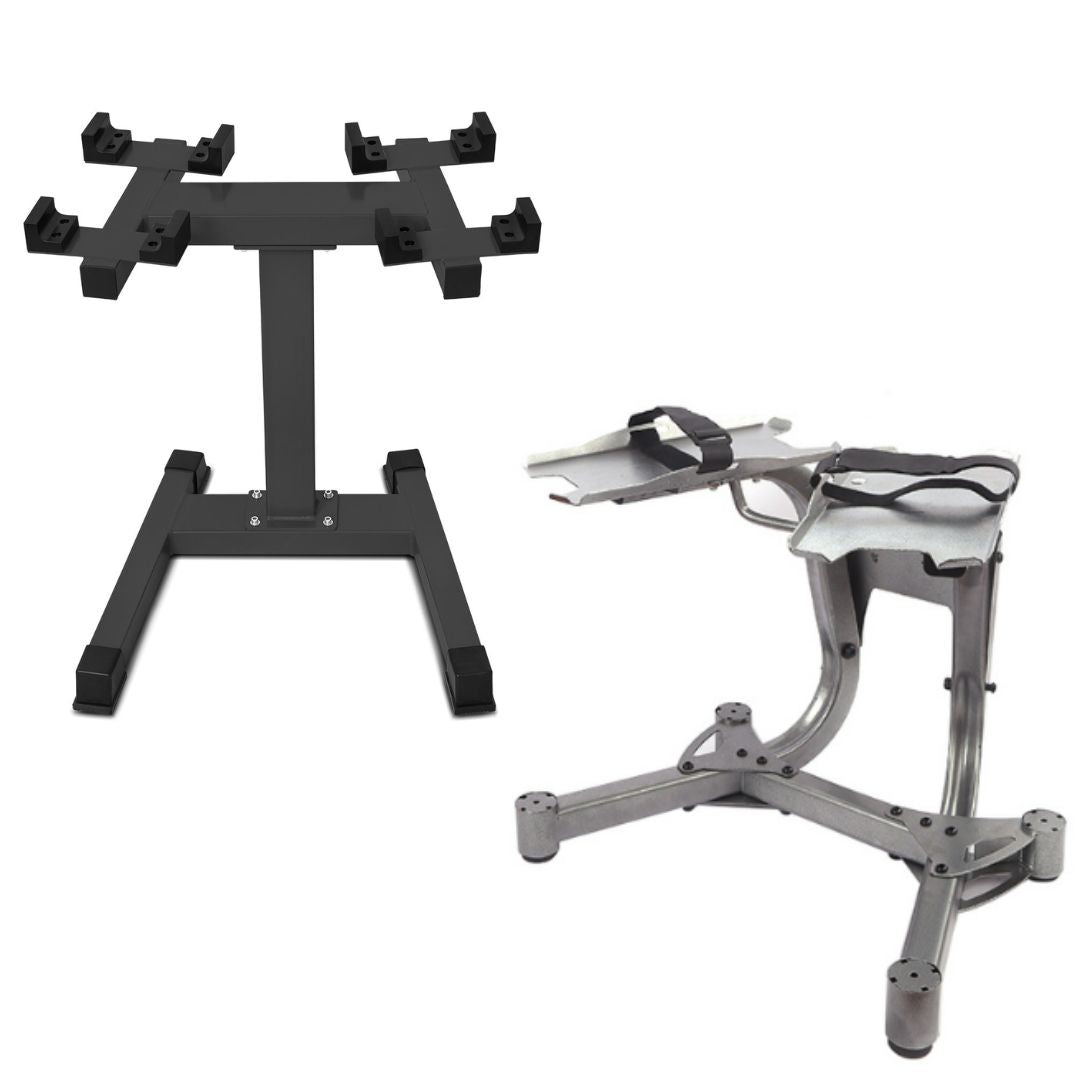 Supports pour haltères réglables
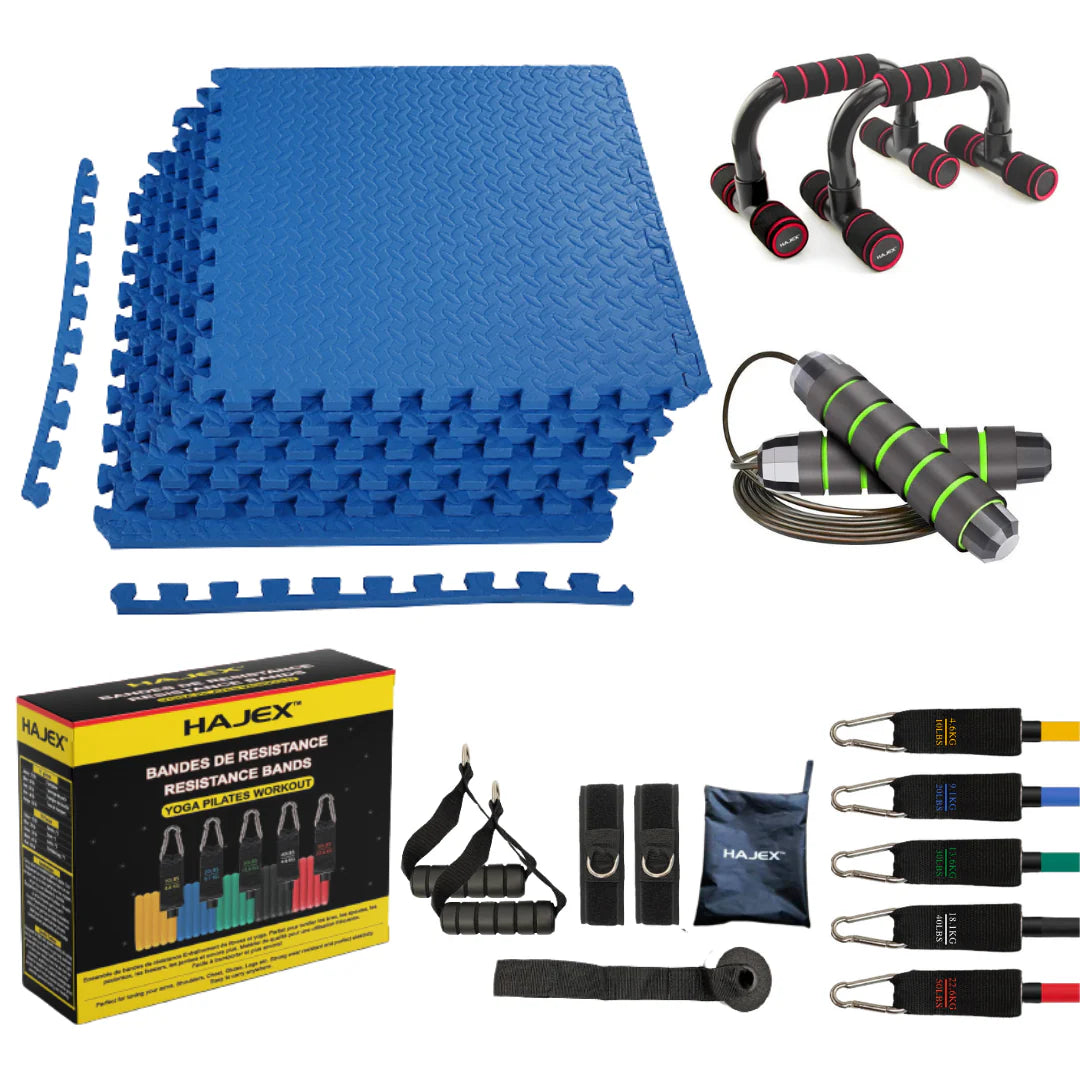 PLUS
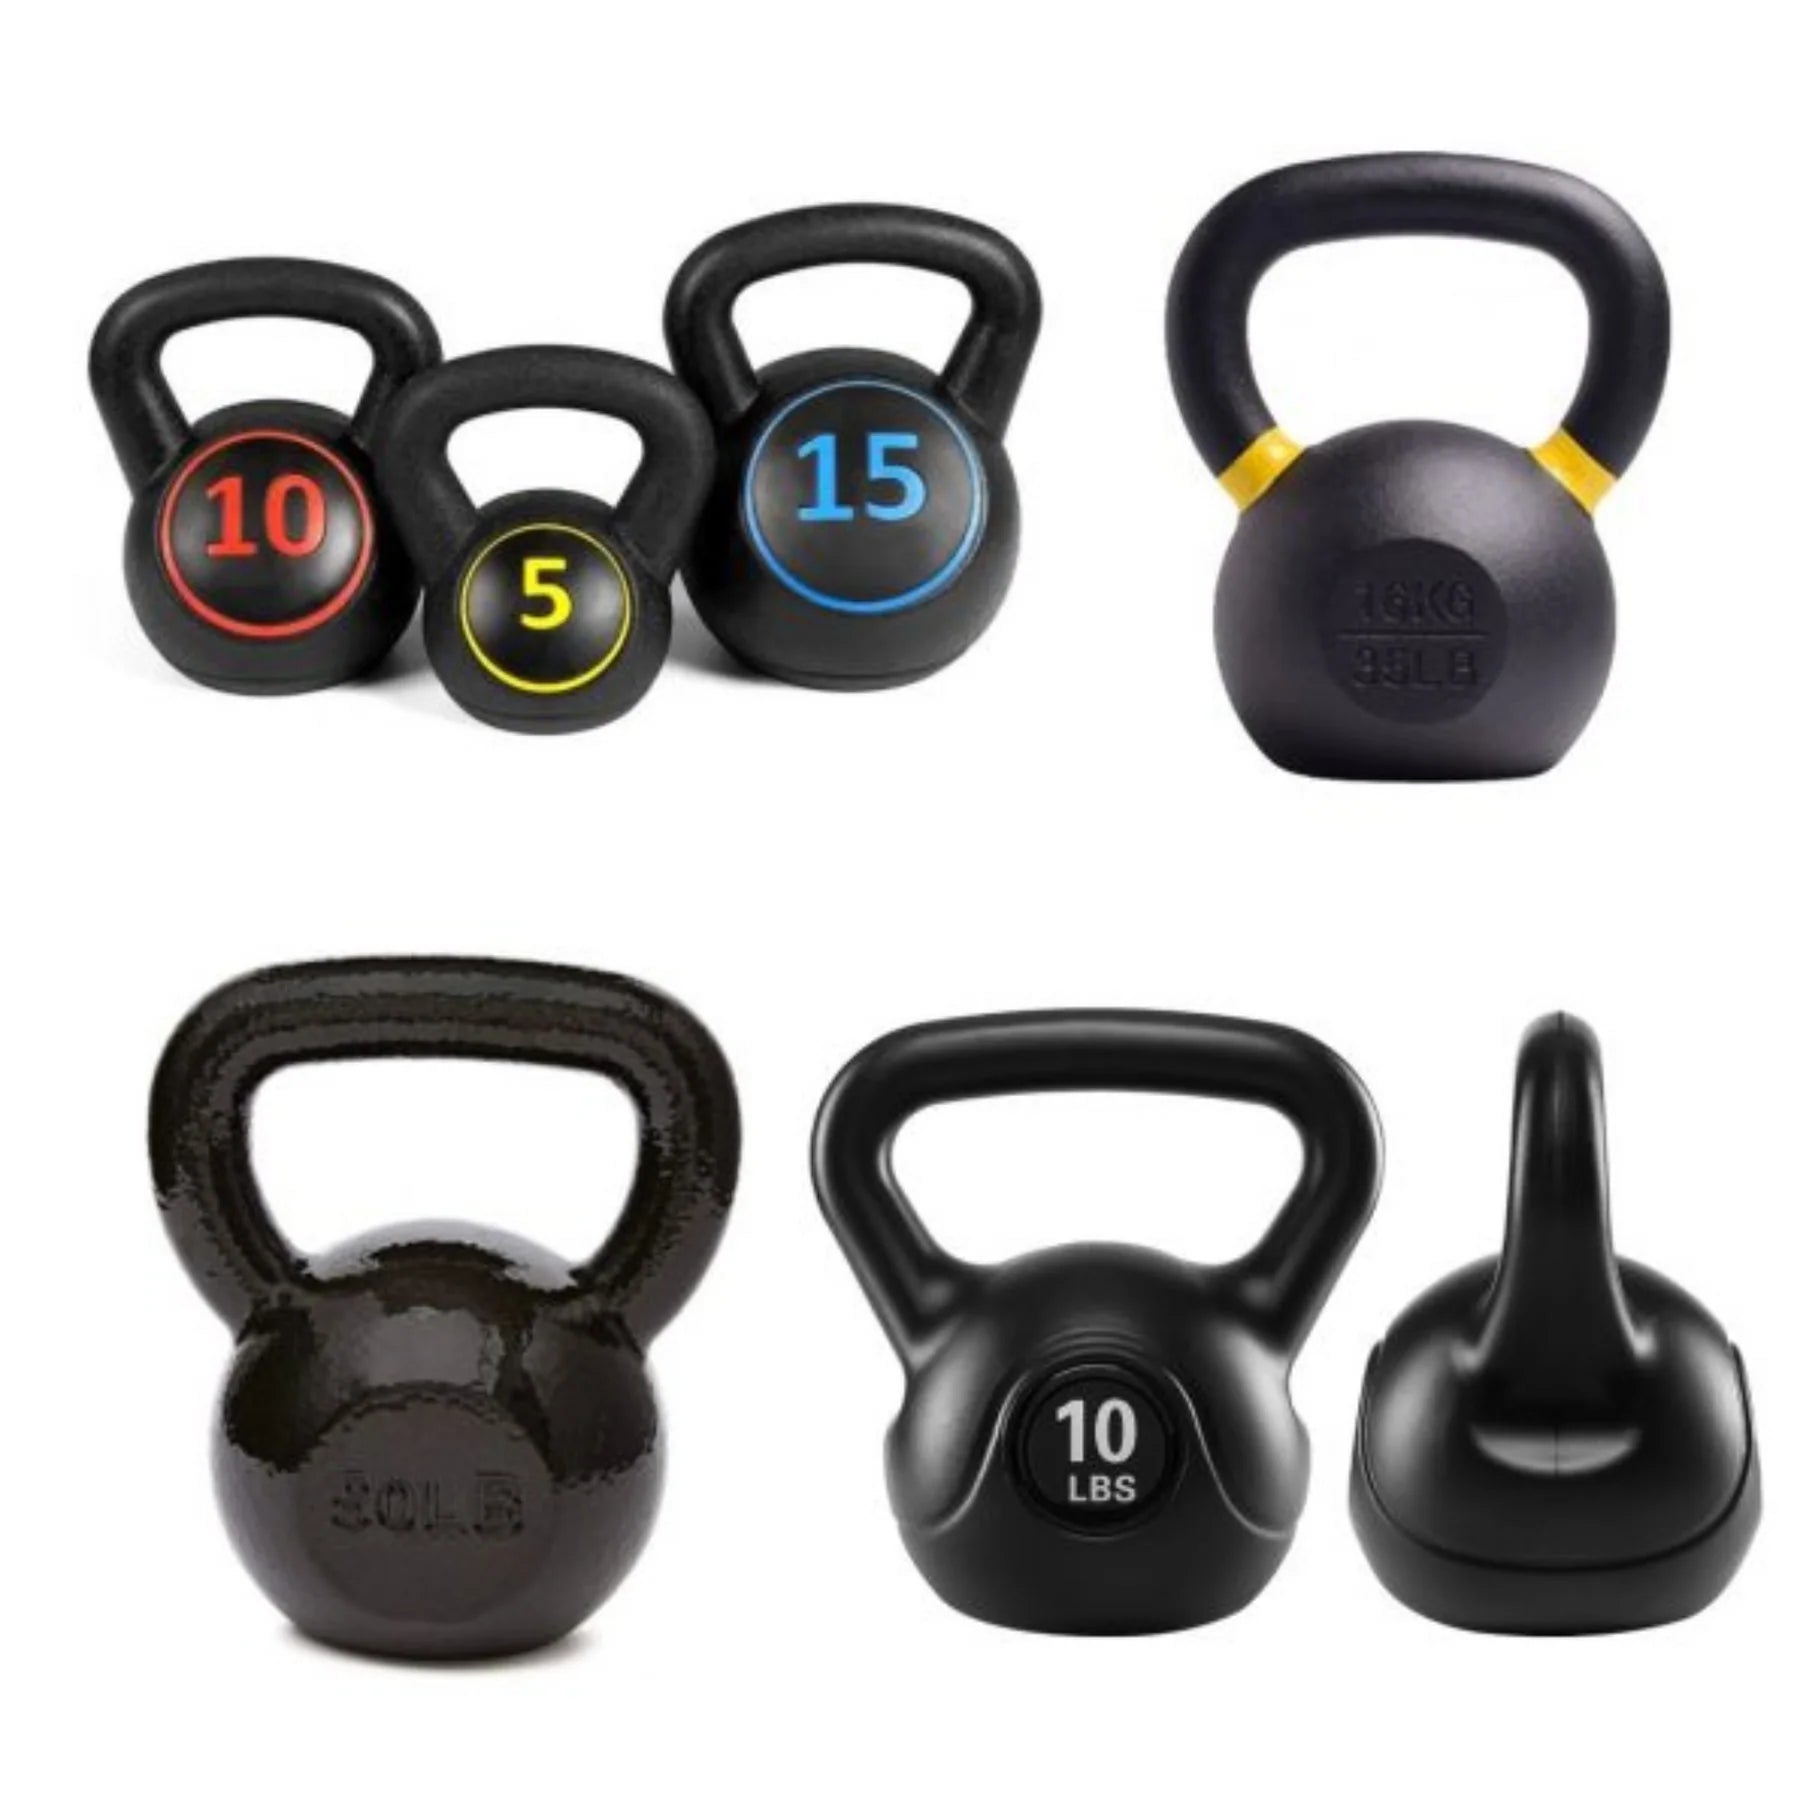 Kettlebells
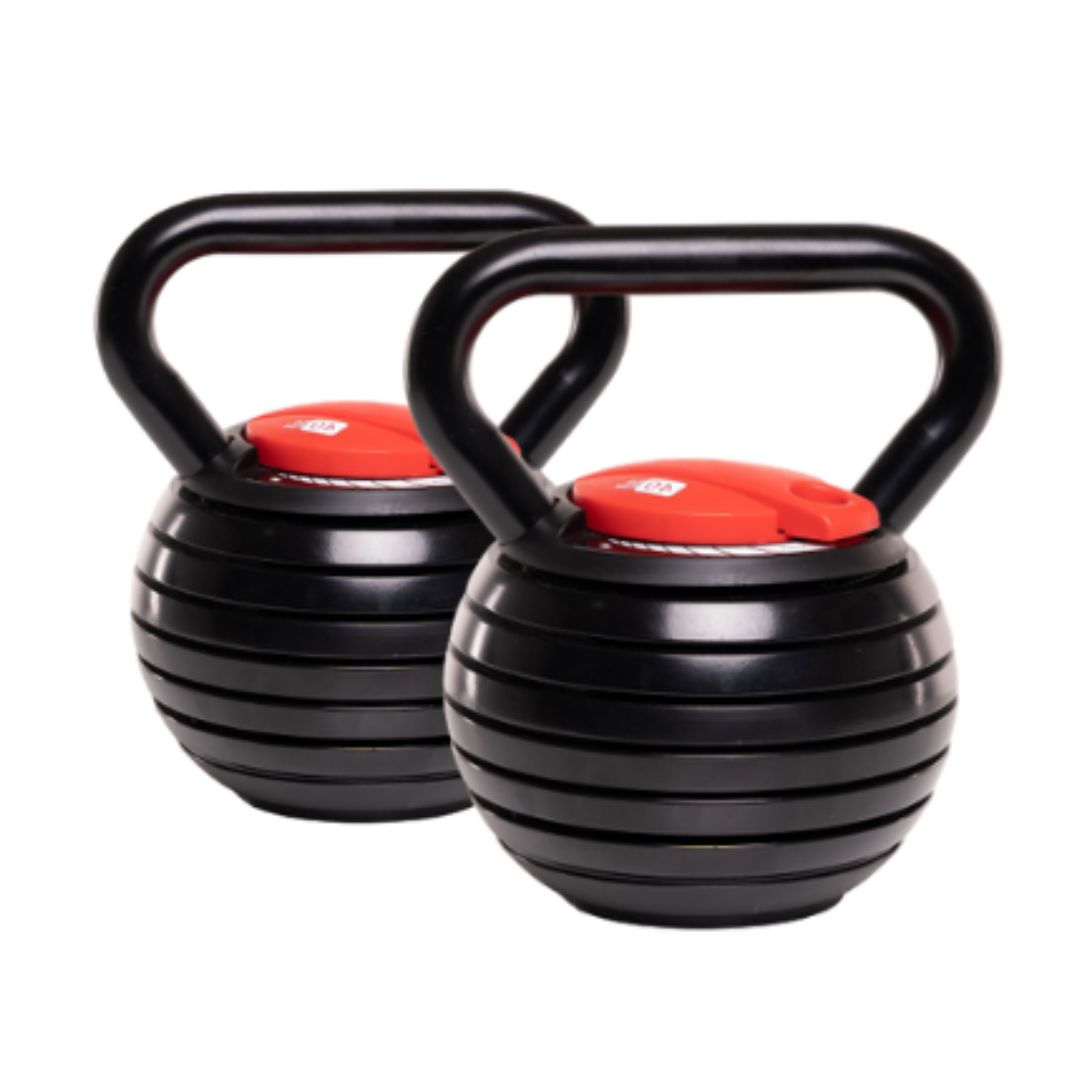 Haltères russes réglables - Unité et Paire
 Tapis de sol
 Yoga
 Pompe
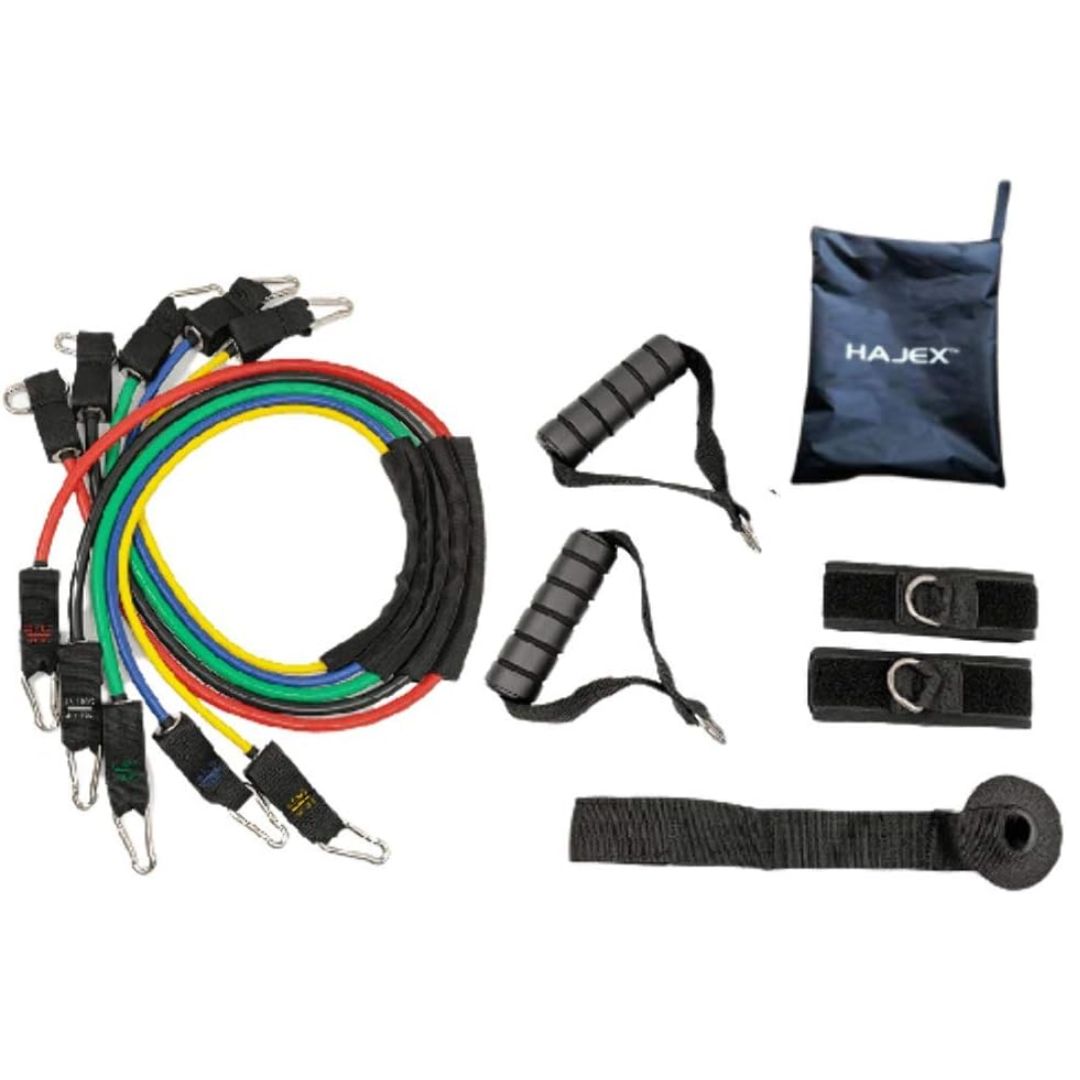 Bandes de résistance
 Protections de barre
 Poignées d'haltères
 Cordes à sauter

Pourquoi nous vérifions les commandes lorsque les adresses de facturation et de livraison ne correspondent pas : la loi, les réseaux de cartes et le risque réel
De temps à autre, un client de HAJEX paie une commande, reçoit l'e-mail de confirmation, puis nous le recontactons quelques heures plus tard pour lui demander de vérifier son paiement avant l'expédition. Presque à chaque fois, la réaction est la même : « J'ai déjà payé. Ma carte a été acceptée. N'est-il pas illégal de demander plus de preuves après cela ? » C'est une question légitime, et elle mérite une réponse honnête plutôt qu'une lettre-type évasive — voici donc le tableau complet : ce qui se passe techniquement, pourquoi nous (et la plupart de l'industrie du commerce de détail en ligne) le faisons, ce que la loi et les réseaux de cartes disent réellement, qui supporte le risque, et les avantages et inconvénients honnêtes pour une entreprise comme la nôtre.
Ce qui se passe réellement lorsque vous payez en ligne
Lorsque vous donnez votre carte à un caissier dans un magasin, le caissier peut regarder la carte, vérifier la signature, et dans certains cas demander une pièce d'identité avec photo avant que la vente ne soit finalisée — c'est une transaction « en présence de la carte ». En ligne, rien de tout cela ne se produit. Votre carte n'est jamais physiquement présentée à qui que ce soit. Au lieu de cela, la passerelle de paiement vérifie deux choses : le CVV (le code à 3 chiffres au dos) et l'AVS, ou système de vérification d'adresse, qui compare l'adresse de facturation et le code postal que vous avez saisis avec l'adresse que l'émetteur de votre carte a enregistrée. Les deux vérifications renvoient l'un des résultats suivants — correspondance complète, correspondance partielle ou aucune correspondance — et aucune ne confirme réellement que vous êtes le véritable titulaire de la carte. Un numéro de carte volé et un CVV sont souvent vendus ensemble sur les marchés de la fraude précisément parce que le CVV seul ne prouve rien, si ce n'est que la personne qui passe la commande possède les chiffres au dos de la carte, volés ou non.
C'est pourquoi, à l'échelle de l'industrie, environ 70 % de toutes les pertes dues à la fraude par carte proviennent désormais de transactions sans carte plutôt que de transactions en magasin. Le commerce de détail en ligne a hérité d'un outil de vérification beaucoup plus faible que le commerce de détail physique n'en a jamais eu, et les non-correspondances AVS/CVV — surtout combinées à une adresse de livraison différente de l'adresse de facturation enregistrée — sont la marque la plus courante d'une carte volée utilisée pour commander des marchandises avant même que le véritable titulaire de la carte ne s'en aperçoive.
Pourquoi la non-concordance de l'adresse de facturation et de livraison est spécifiquement signalée
De nombreuses commandes légitimes ont des adresses de facturation et de livraison différentes : cadeaux, déménagement récent, une entreprise qui commande à un entrepôt, une carte enregistrée à une adresse rurale ou à une boîte postale. Nous le savons, et c'est précisément pourquoi une non-concordance seule n'entraîne pas l'annulation d'une commande. Mais c'est la combinaison spécifique que les systèmes de détection de fraude, les processeurs de paiement et notre propre examen signalent, car c'est aussi le schéma exact qu'une carte volée suit : commande passée avec les détails de la carte de quelqu'un d'autre, expédiée quelque part où le véritable titulaire de la carte n'a aucun lien, avant que le vol ne soit signalé. Pour les commandes de grande valeur comme les nôtres – haltères, supports et disques qui peuvent coûter des centaines, voire des milliers de dollars – ce schéma vaut un contrôle de cinq minutes avant qu'une palette ne quitte l'entrepôt.
Pourquoi nous utilisons un service de vérification tiers au lieu de le faire nous-mêmes
Lorsqu'une commande est signalée, nous ne demandons pas à notre propre personnel de collecter et de stocker votre pièce d'identité gouvernementale ou vos photos de carte. Nous acheminons la vérification via un fournisseur tiers de vérification d'identité dont le seul travail est de confirmer que la personne qui finalise la commande est bien le titulaire de la carte. Il y a deux raisons à cela. Premièrement, la minimisation des données : en vertu de la loi fédérale canadienne sur la protection de la vie privée (PIPEDA), une entreprise peut collecter des informations personnelles à des fins raisonnables et déclarées, comme la prévention de la fraude, mais elle doit limiter ce qu'elle collecte et la durée de conservation de ces informations. Un processeur de vérification dédié est conçu précisément pour cela : il confirme une correspondance et ne nous remet pas un dossier de vos photos d'identité à conserver indéfiniment sur un lecteur partagé. Deuxièmement, c'est simplement plus sûr pour vous : moins il y a d'entreprises qui détiennent une copie de votre permis de conduire, moins vous êtes exposé en cas de violation de données par l'une d'entre elles.
Combien d'entreprises font cela en réalité
Il ne s'agit pas d'une politique spécifique à HAJEX inventée pour vous ralentir. C'est une pratique courante dans le commerce de détail en ligne : environ la moitié des marchands de commerce électronique utilisent désormais un service de vérification d'identité dédié comme élément central de leur pile de prévention de la fraude, et environ 55 % utilisent des services de vérification de carte de crédit en plus. Parmi les marchands qui ont adopté ces outils, environ 80 % sous-traitent à un fournisseur tiers spécialisé plutôt que de développer la vérification en interne, pour les mêmes raisons de minimisation des données mentionnées ci-dessus. C'est assez courant pour que la plupart des principaux processeurs de paiement — y compris celui derrière notre propre caisse — intègrent par défaut des indicateurs de non-concordance d'adresse directement dans leur système de notation des risques.
Est-il réellement légal de demander une vérification après avoir payé ?
Oui — et la confusion vient généralement de l'application des règles des cartes de crédit en magasin à un achat en ligne, sans carte présente, où elles ne s'appliquent pas de la même manière. La règle que la plupart des gens ont entendue — « un magasin ne peut pas refuser une carte signée simplement parce que vous ne voulez pas montrer de pièce d'identité » — est une règle du commerce de détail en face à face provenant des normes d'acceptation de carte de Visa et Mastercard. Elle existe pour empêcher un caissier de refuser un client à la caisse pour une pièce d'identité qu'il n'est pas tenu de vérifier. Elle n'a jamais été conçue pour les commandes en ligne, car il n'y a pas de carte présentée physiquement et aucune signature à comparer en premier lieu.
Pour les transactions en ligne, les propres règles marchandes de Visa prévoient explicitement une situation différente : un commerçant peut demander des informations d'identification supplémentaires à un titulaire de carte, et peut l'exiger lorsque ces informations sont véritablement nécessaires pour finaliser la transaction — ce qui est clairement le cas pour la vérification de l'expédition sur une adresse non concordante. L'autorisation n'est pas non plus la même chose que le règlement final. Lorsque votre carte est autorisée à la caisse, les fonds sont mis en attente — ils ne sont pas réellement capturés et finalisés tant que nous n'avons pas exécuté la commande. Cet écart est précisément la fenêtre que chaque détaillant en ligne utilise pour détecter la fraude avant que les marchandises et l'argent ne s'en aillent, et l'utiliser n'est pas une violation de quoi que ce soit — c'est le mécanisme sur lequel le système de paiement est construit.
Ce que les réseaux de cartes et les banques exigent réellement de nous
C'est la partie que la plupart des clients ne voient jamais, car elle se déroule de notre côté de la transaction, pas du vôtre. Visa et Mastercard tiennent toutes deux les commerçants — et non les banques, ni les titulaires de carte — responsables de la grande majorité des pertes dues à la fraude sans carte, car il n'y a pas de puce ou de signature pour transférer cette responsabilité comme c'est le cas dans un magasin physique. Si une carte volée est utilisée pour acheter chez nous et que le véritable titulaire de la carte le conteste plus tard, nous perdons la marchandise, nous perdons le paiement, et des frais de rétrofacturation nous sont facturés en plus. Les deux réseaux surveillent également le taux de litiges de chaque commerçant : le seuil de surveillance de la fraude et des litiges de Visa est passé de 2,2 % à 1,5 % en avril 2026, et les règles des réseaux de cartes exigent désormais que les processeurs maintiennent des taux combinés de fraude et de litiges inférieurs à 0,5 % du volume sans carte à compter de janvier 2026. Si un commerçant dépasse ce seuil trop souvent, il fait face à des amendes croissantes et finit par perdre la possibilité d'accepter les cartes. La vérification d'une commande suspecte avant l'expédition n'est pas une gestion des risques facultative pour une entreprise de notre taille — c'est la différence entre pouvoir accepter Visa et Mastercard, et ne pas pouvoir le faire.
Qui est réellement à risque ici
Nous, financièrement — une rétrofacturation réussie sur une commande avec carte volée nous coûte le produit, le paiement et des frais, sans recours une fois les marchandises expédiées. Le véritable titulaire de la carte — la personne dont la carte a été volée voit son nom associé à un achat frauduleux, doit le contester auprès de sa banque, et entre-temps, un étranger peut avoir reçu des centaines de dollars d'équipement en son nom. Vous, si vous êtes la personne signalée — un court délai et une étape de vérification légèrement ennuyeuse, en échange d'une protection si c'est réellement votre carte qui est utilisée à mauvais escient par quelqu'un d'autre. La vérification existe parce que ces trois résultats sont pires qu'un contrôle de cinq minutes.
Les avantages et les inconvénients honnêtes pour nous en tant qu'entreprise
Avantages : cela maintient notre taux de rétrofacturation en dessous des seuils de surveillance du réseau, ce qui nous permet de continuer à accepter les cartes ; cela protège les véritables titulaires de carte dont les détails de carte volés expédieraient autrement le produit à un fraudeur ; cela nous protège de la perte financière directe liée à l'expédition d'équipements de grande valeur contre un paiement annulé quelques semaines plus tard ; et l'externalisation à un tiers nous évite d'avoir à stocker nous-mêmes votre pièce d'identité.
Inconvénients : cela ajoute des frictions et un délai à un petit nombre de commandes légitimes — des personnes qui ont déménagé récemment, qui envoient un cadeau, ou dont la carte est simplement enregistrée à une ancienne adresse ; cela nous coûte du temps de personnel et des frais par vérification au fournisseur de vérification ; et, comme vous lisez cet article, cela crée clairement de la confusion et une frustration occasionnelle chez des clients honnêtes qui ont l'impression d'être accusés de quelque chose. Nous pensons que le compromis en vaut la peine, mais nous ne prétendons pas qu'il est sans inconvénient des deux côtés de la transaction.
Foire aux questions
« N'est-il pas illégal de me demander une vérification après que mon paiement a déjà été effectué ? » Non. L'autorisation retient les fonds ; elle ne finalise pas la vente, et aucune loi n'accorde à un achat l'immunité contre un examen de fraude simplement parce qu'une carte a été autorisée. La règle en face à face « ne pas exiger de pièce d'identité pour une carte signée » que les gens citent habituellement ne régit pas les transactions en ligne, sans carte présente, en premier lieu.
« Ma carte et mon CVV ont déjà prouvé que c'était moi — pourquoi cela ne suffit-il pas ? » Un CVV prouve que quiconque passe la commande possède les chiffres imprimés au dos d'une carte. Cela ne prouve pas que cette personne est le titulaire légitime de la carte, car les numéros de carte volés sont presque toujours vendus avec le CVV inclus. C'est la forme de vérification la plus faible du système de paiement, c'est précisément pourquoi l'AVS et des vérifications supplémentaires existent comme filet de sécurité.
« Beaucoup de gens expédient à une adresse différente de leur adresse de facturation — pourquoi signaler cela ? » Nous sommes d'accord, et une non-concordance seule n'arrête pas une commande. Elle est signalée parce que c'est aussi l'empreinte la plus courante de la fraude par carte volée, pas parce que nous supposons une mauvaise intention. L'étape de vérification existe pour distinguer rapidement les deux.
« Pourquoi ne me demandez-vous pas directement au lieu d'utiliser un tiers ? » Pour que nous n'ayons jamais à détenir une copie de votre pièce d'identité gouvernementale nous-mêmes. Un fournisseur de vérification dédié confirme la correspondance et minimise les données personnelles que l'un d'entre nous doit conserver, ce qui est plus sûr pour vous qu'une équipe de vente non formée stockant des photos d'identité sur un lecteur partagé.
« Que se passe-t-il si je ne souhaite pas vérifier ? » La commande est annulée et entièrement remboursée — rien n'est expédié, et rien n'est facturé. Nous préférons perdre une vente plutôt que d'expédier contre un paiement que nous ne pouvons pas confirmer, dans un sens comme dans l'autre.
Une note de notre part, directement
Voici quelque chose qui mérite d'être dit clairement, de la part des personnes qui gèrent réellement ce magasin : l'une des objections les plus courantes que nous entendons est « mon relevé indique déjà que le prélèvement a été effectué, alors pourquoi avez-vous besoin de quelque chose d'autre de ma part ? » Nous comprenons pourquoi cela semble être une preuve. Mais voici l'inconfortable vérité : c'est mot pour mot le même argument qu'un escroc utilisant une carte volée. Une autorisation en attente apparaît sur un relevé bancaire, que la carte ait été utilisée par son propriétaire légitime ou par quelqu'un qui a volé le numéro une heure plus tôt. De notre côté de l'écran, un vrai client disant « c'est déjà débité, pourquoi vérifier » et un fraudeur disant exactement la même chose produisent une commande d'apparence identique : une transaction en attente à une adresse non concordante, attendant une décision. Il n'y a aucun moyen de distinguer les deux par les mots seuls — c'est précisément pourquoi un contrôle neutre par un tiers existe, au lieu que nous prenions simplement la parole de l'un ou l'autre type de client.
Ainsi, notre recommandation honnête aux acheteurs, n'importe où, pas seulement chez nous : si une entreprise légitime vous demande de vérifier une commande signalée via un processus approprié et établi, c'est un signe que l'entreprise vous protège et protège sa propre capacité à fonctionner – et non une raison de s'énerver. Se fâcher et refuser de coopérer ressemble, du côté du commerçant, exactement à ce que fait un escroc lorsqu'on lui demande de prouver qu'il est réel. Collaborer avec l'étape de vérification d'un magasin, plutôt que de s'y opposer, est ce qui permet à votre commande de reprendre rapidement son cours.
En pratique, ce n'est pas non plus une taxe récurrente pour les clients qui ont déjà fait leurs preuves. Lorsque quelqu'un ne veut pas collaborer avec nous sur une commande signalée, nous l'annulons et la remboursons intégralement, et nous soumettons cette adresse e-mail/carte à une exigence de vérification permanente à l'avenir. Mais pour les acheteurs qui vérifient une fois, nous ne vous demandons pas de le faire à nouveau — une fois que votre identité a été confirmée par rapport à une pièce d'identité ou un e-mail spécifique, les futures commandes sur ce même profil passent sans vérification répétée. Le frottement est un coût unique de faire des affaires en toute sécurité, pas un inconvénient récurrent.
Le résultat final
Ce n'est pas une particularité de HAJEX — c'est une pratique courante dans le commerce de détail en ligne, basée sur de véritables règles de réseau de cartes, une véritable responsabilité en matière de rétrofacturation et un système de paiement qui n'a jamais été conçu pour vérifier entièrement un titulaire de carte en ligne de la même manière qu'un caissier peut le faire en personne. Si votre commande est signalée, c'est une étape de cinq minutes, pas une accusation, et elle existe pour vous protéger autant que pour nous.
Des questions sur une commande ou une demande de vérification ? Consultez nos pages Politique de paiement et FAQ, ou contactez-nous directement via notre page de contact.


